DE UN VISTAZO
Un informe de Power BI de seis páginas sobre 1,06 millones de transacciones de un banco checo (1993–1998). Muestra quiénes son los clientes, cuándo se tensiona la caja y qué riesgo tiene la concesión de préstamos, y dice con claridad lo que los datos no pueden demostrar.
La fuente es el conjunto de datos público Berka, del PKDD'99 Discovery Challenge: un banco anonimizado con 4.500 cuentas, 682 préstamos y 892 tarjetas. Los importes están en coronas checas (CZK). Todas las cifras se han comprobado de nuevo contra los archivos CSV originales.
PÁGINA 1
Executive Summary
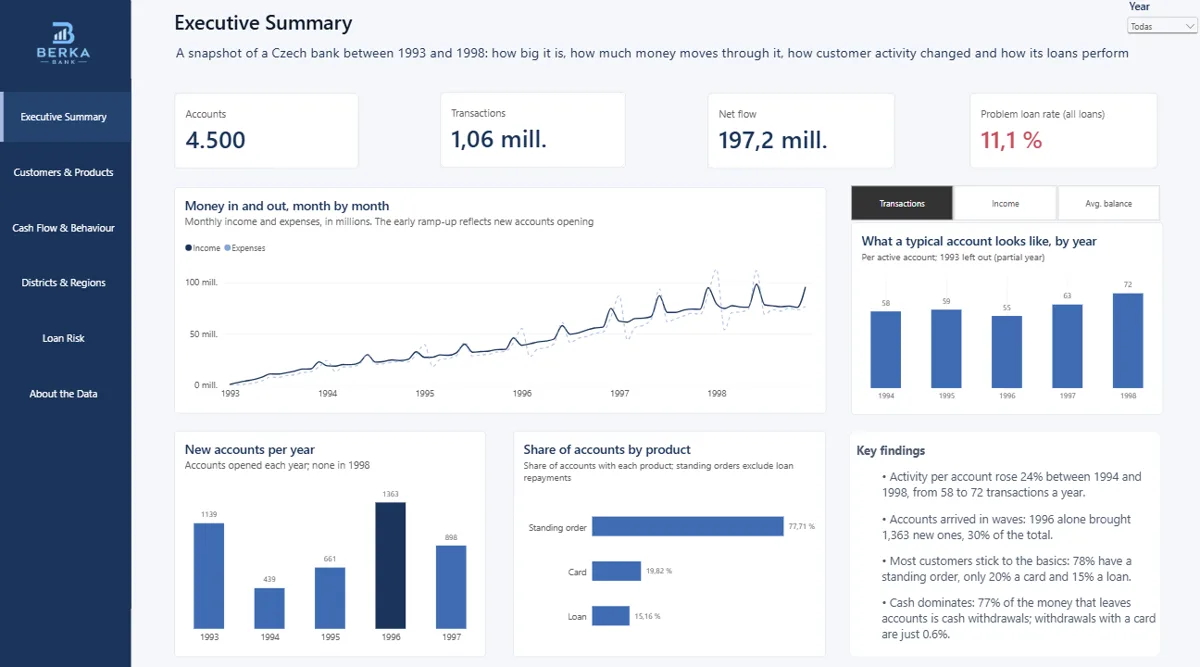
El banco ingresó 197 M CZK más de lo que pagó a lo largo de seis años, pero el excedente anual se redujo a partir de 1996 aunque el negocio siguió creciendo. Esta página plantea todas las preguntas que siguen.
Qué muestra
Cuatro tarjetas de cifras clave (cuentas, transacciones, flujo neto y tasa de préstamos problemáticos sobre todos los préstamos), un gráfico de líneas mensual de ingresos y gastos y tres vistas de la actividad de los clientes: una cuenta típica por año (con selector entre transacciones, ingresos y saldo medio), las cuentas nuevas abiertas cada año y el porcentaje de cuentas con cada producto. Un filtro de año actúa sobre toda la página y un recuadro de conclusiones lo resume con palabras.
Qué dicen los datos
- Los datos contienen 1.056.320 transacciones en 4.500 cuentas, del 1 de enero de 1993 al 31 de diciembre de 1998.
- La actividad por cuenta subió un 24 % entre 1994 y 1998, de 58 a 72 transacciones al año (1993 se excluye porque es un año parcial).
- Las cuentas llegaron en oleadas: solo 1996 aportó 1.363 cuentas nuevas, el 30 % del total, y en 1998 no se abrió ninguna.
- La mayoría de clientes se queda en lo básico: el 78 % tiene una orden permanente, el 20 % una tarjeta y el 15 % un préstamo.
- El efectivo domina: el 77 % del dinero que sale de las cuentas son retiradas en efectivo, y las retiradas con tarjeta son solo el 0,6 %.
- Los ingresos crecieron de 278 M CZK en 1994 a 961 M en 1998, pero el flujo neto cayó desde un máximo de 49,7 M en 1996 hasta 27,1 M en 1998, porque los gastos subieron del 93 % al 97 % de los ingresos.
Cómo está hecho
- Ingresos y gastos salen de un único indicador creado en Power Query a partir del tipo de transacción, así que todas las páginas reutilizan una sola definición.
- Todas las medidas están en una tabla de medidas propia, y el eje temporal sale de una tabla Calendar en DAX en lugar de las fechas originales de las transacciones.
- El gráfico de la cuenta típica se calcula por cuenta activa, de modo que se pueden comparar años con volúmenes muy distintos.
Qué demuestra
Comunicación ejecutiva (la respuesta primero, con cifras sencillas) y la disciplina de definir cada número una sola vez, para que signifique lo mismo en todas las páginas.
PÁGINA 2
Customers & Products
Los 4.500 titulares de cuentas tienen 44 años de media, una de cada cinco cuentas tiene tarjeta y una de cada siete un préstamo, y los productos siguen de cerca la edad. La página muestra a quién atiende el banco y qué productos llegan a cada cliente.
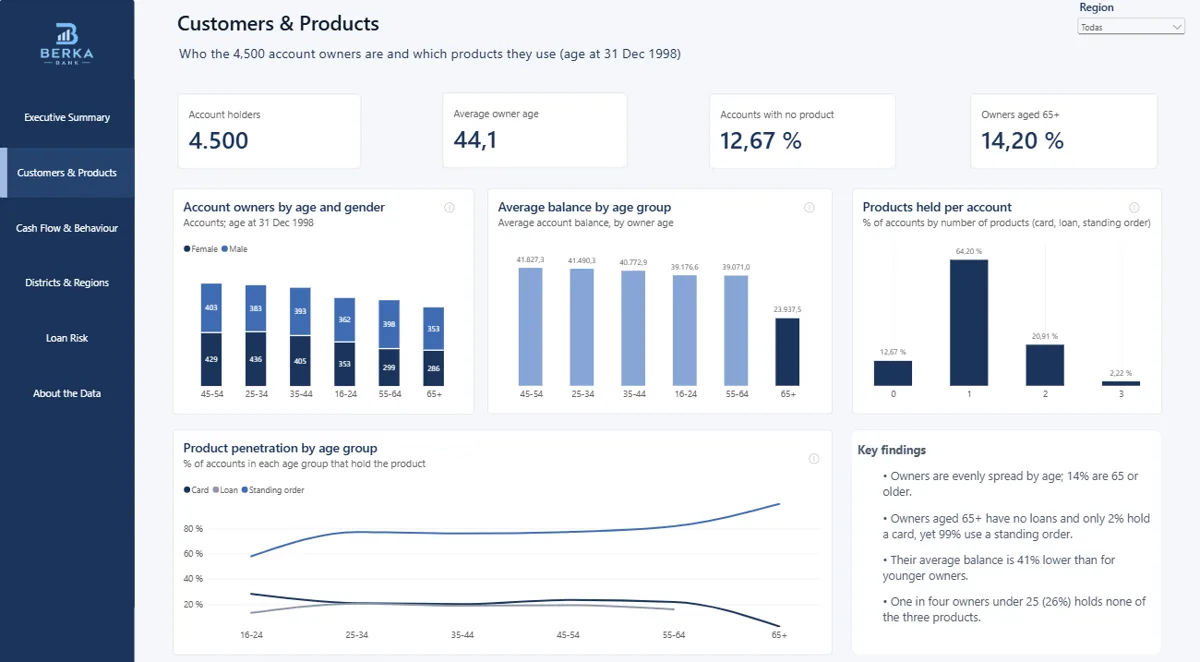
Qué muestra
Cuatro tarjetas (titulares, edad media, cuentas sin ningún producto y titulares de 65 o más años), la distribución de titulares por edad y sexo, el saldo medio por grupo de edad, los productos por cuenta y la penetración de cada producto por edad (tarjeta, préstamo y orden permanente). Un filtro de región actúa sobre la página y un recuadro de conclusiones resume lo importante.
Qué dicen los datos
- La edad del titular (1998 menos el año de nacimiento) es de 44 años de media y 43 de mediana, repartida de forma bastante pareja desde menos de 25 hasta 65 o más; el 14,2 % tiene 65 años o más.
- 892 cuentas tienen tarjeta (19,8 %): 659 clásicas, 145 junior y 88 gold. Todas las tarjetas junior pertenecen a titulares de 16 a 24 años.
- 682 cuentas tienen un préstamo (15,2 %), y ningún préstamo es de un titular de 65 años o más. La orden permanente es el producto más habitual: el 77,7 % de las cuentas tiene una (sin contar las de devolución de préstamos).
- Los titulares de 65 o más años casi no usan tarjeta (solo el 2 %), pero el 99 % usa una orden permanente, y su saldo medio es un 41 % inferior al de los más jóvenes.
- El 12,67 % de las cuentas no tiene ningún producto. Entre los 715 titulares menores de 25 años, 185 (25,9 %) no tienen tarjeta, ni préstamo, ni ninguna orden permanente aparte de las de devolución de préstamos.
Cómo está hecho
- Las fechas de nacimiento se descodifican a partir del número de nacimiento checo (el mes lleva +50 en las mujeres), y la edad del titular se calcula como 1998 menos el año de nacimiento.
- Las tablas de origen de clientes y disposiciones se fusionaron en la tabla de cuentas, de modo que cada cuenta tiene una única fila de titular y el modelo no tiene relaciones de muchos a muchos.
- Tarjetas, préstamos y órdenes permanentes se vinculan a la tabla de cuentas por account_id, así que un filtro de edad o de distrito llega a todos los productos.
Qué demuestra
Perfilado de clientes y análisis de penetración de productos, además de criterio de modelado: reducir las tablas de origen al nivel de detalle que necesitan las preguntas.
PÁGINA 3
Cash Flow & Behaviour
Los gastos fueron el 94,8 % de los ingresos en 1994–98, y en cada uno de esos años solo dos meses, enero y junio, gastaron más de lo que entró.
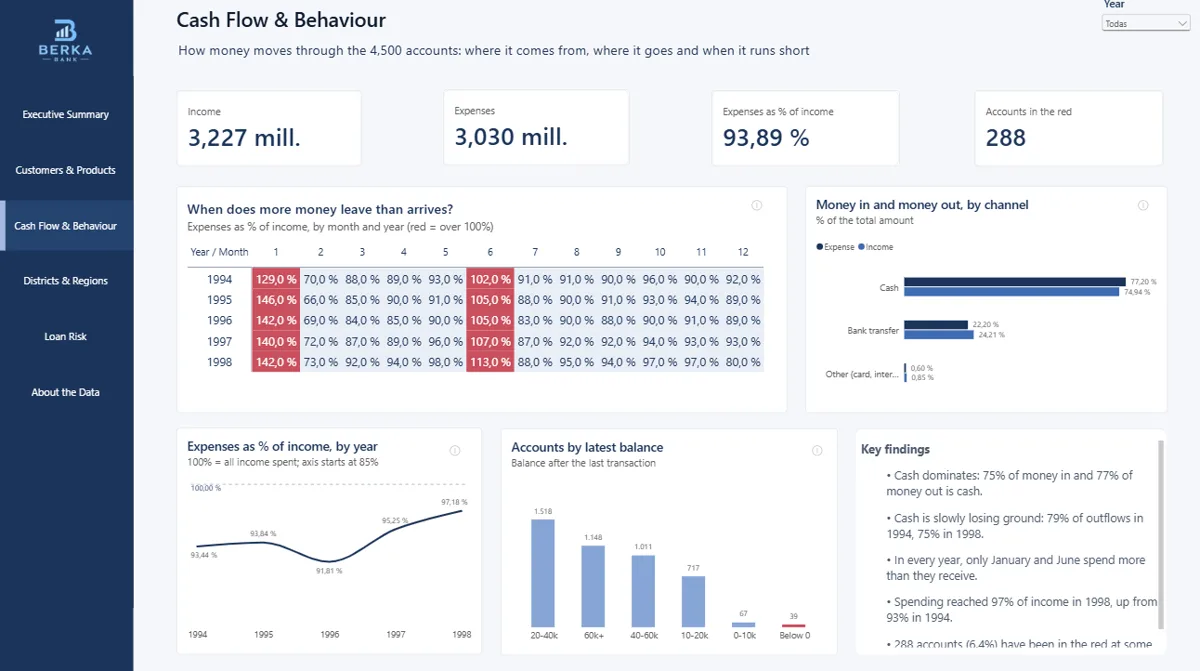
Qué muestra
Tarjetas de ingresos, gastos, gastos como porcentaje de los ingresos y cuentas en números rojos; una matriz por mes y año del ratio de gasto (en rojo, por encima del 100 %); el dinero que entra y sale por canal; una línea con el ratio de gasto por año; las cuentas por último saldo; y un recuadro de conclusiones.
Qué dicen los datos
- Los gastos fueron el 94,8 % de los ingresos en 1994–98 (el 93,9 % contando todos los años). 1993 se deja fuera del ratio porque es un año parcial: 28.205 transacciones frente a 91.628 en 1994, y un ratio engañoso del 70 %.
- El ratio por año fue del 93,4 % en 1994, bajó al 91,8 % en 1996 y subió hasta el 97,2 % en 1998.
- Solo enero (gastos del 129–146 % de los ingresos) y junio (102–113 %) tienen déficit, en cada uno de los cinco años. Nada en los datos explica por qué.
- Las retiradas en efectivo de enero son unas tres veces las de febrero (74.484 frente a 24.258 transacciones en el periodo).
- El efectivo domina: es el 75 % del dinero que entra y el 77 % del que sale, aunque pierde peso poco a poco: del 79 % de las salidas en 1994 al 75 % en 1998.
- 288 de 4.500 cuentas (6,4 %) estuvieron en números rojos al menos una vez (286 desde 1994), pero solo 39 terminaron el periodo en descubierto.
Cómo está hecho
- El flujo neto (ingresos menos gastos) y el ratio de gasto (gastos divididos por ingresos) son medidas DAX construidas sobre un único indicador de ingreso y gasto.
- Una cuenta cuenta como «en rojo» si su saldo acumulado bajó de cero al menos una vez, así que la medida usa el saldo mínimo de cada cuenta, no el final.
- Los años se comparan con ratios y no con totales, porque el volumen de transacciones se multiplicó por más de diez entre 1993 y 1998.
Qué demuestra
Análisis de series temporales con un filtro consciente de los datos, detección de anomalías (los déficits de enero y junio) y una definición de medida contrastada con los datos de origen en lugar de dada por supuesta.
PÁGINA 4
Districts & Regions
Dónde vive una persona dice poco de cuánto tiene: entre los 77 distritos, el salario medio y el saldo medio prácticamente no guardan relación (r = −0,09). Solo la tenencia de tarjeta cambia entre regiones.
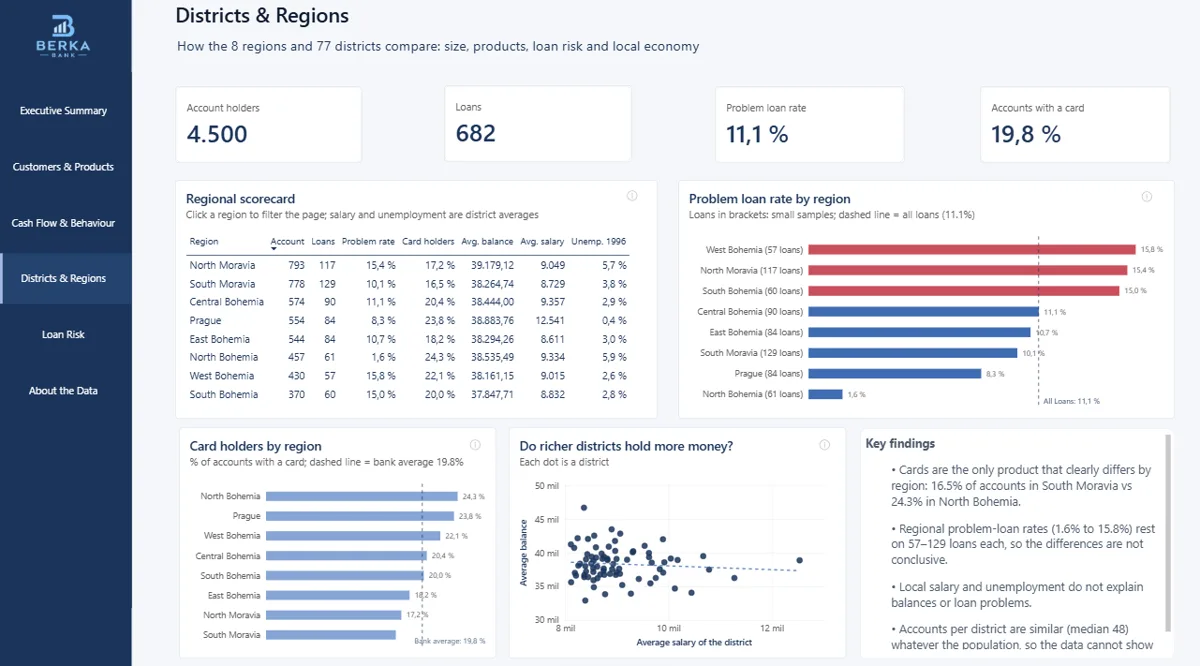
Qué muestra
Cuatro tarjetas (titulares, préstamos, tasa de préstamos problemáticos y cuentas con tarjeta), un cuadro de mando regional que filtra la página al hacer clic en una región, la tasa de préstamos problemáticos por región (con las muestras pequeñas señaladas), los titulares de tarjeta por región y un gráfico de puntos que pregunta si los distritos más ricos tienen más dinero.
Qué dicen los datos
- Salario y saldo no se mueven de forma clara: r = −0,09, o −0,12 sin Praga (p = 0,43 y 0,29, ninguna significativa). Los distritos más ricos no tienen saldos mayores.
- Praga destaca en tamaño y salario: 554 de las 4.500 cuentas (12,3 %) y el salario medio más alto, 12.541 CZK, por delante de Mladá Boleslav con 11.277.
- La tenencia de tarjeta sí cambia por región, del 16,5 % de las cuentas en Moravia del Sur al 24,3 % en Bohemia del Norte (prueba de chi-cuadrado, p = 0,002).
- Las tasas de préstamos problemáticos van del 1,6 % (Bohemia del Norte) al 15,8 % (Bohemia del Oeste), pero con solo 57 a 129 préstamos por región la diferencia no es estadísticamente fiable (p = 0,15).
- El distrito mediano tiene solo 48 cuentas, así que la media de cualquier distrito concreto es ruidosa.
Cómo está hecho
- Una dimensión de distritos de 77 filas con atributos de región y salario. El modelo incluye además una segunda relación inactiva con la tabla de cuentas (el distrito de residencia del titular), disponible para las medidas mediante USERELATIONSHIP.
- El saldo medio es la media del saldo tras cada transacción, por lo que las cuentas más activas pesan más. La definición figura en la página About the Data.
- La correlación de Pearson y las pruebas de chi-cuadrado se ejecutaron sobre los archivos de origen, de modo que las conclusiones no dependen solo de cómo se ve un gráfico. Praga se prueba con y sin ella, porque un punto grande puede arrastrar una correlación.
Qué demuestra
Pensamiento estadístico dentro de un informe de BI: contrastar antes de afirmar, mostrar el resultado con y sin un valor atípico, y contar con honestidad un resultado nulo en lugar de forzar una historia.
PÁGINA 5
Loan Risk
76 de los 682 préstamos (11,1 %) son problemáticos, lo que supone el 15,1 % de los 103,3 M CZK prestados. La página busca qué separa un préstamo que sale mal de uno que no, y comprueba qué habría conseguido una regla de selección sencilla.
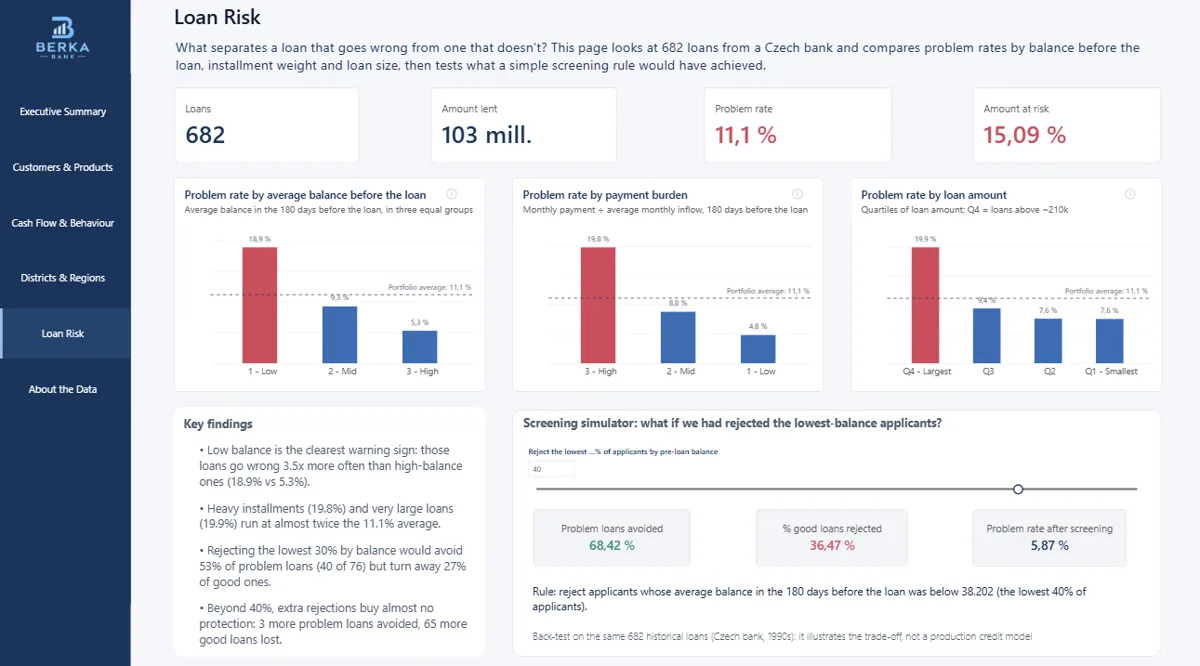
Qué muestra
Cuatro tarjetas (préstamos, importe prestado, tasa de problemáticos e importe en riesgo), tres gráficos de barras que comparan la tasa de problemáticos con la media de la cartera del 11,1 % (por saldo medio antes del préstamo, por peso de la cuota y por importe del préstamo), un recuadro de conclusiones y un simulador de selección.
Qué dicen los datos
- Un préstamo problemático es el que tiene estado B (terminado sin devolver) o D (en curso con el cliente en deuda): 31 y 45 préstamos. Los otros 606 están devueltos o al corriente.
- El saldo previo al préstamo es la señal de alerta más clara: el 18,9 % de los préstamos del tercio con menor saldo sale mal, frente al 9,3 % del grupo medio y el 5,3 % del más alto; es decir, 3,5 veces más en el grupo bajo.
- Las cuotas pesadas y los préstamos muy grandes rondan casi el doble de la media: 19,8 % para el mayor peso de la cuota (pago mensual ÷ ingreso mensual medio) y 19,9 % para los préstamos mayores (por encima de unos 210 K).
- Rechazar al 30 % de solicitantes con menor saldo habría evitado el 53 % de los préstamos problemáticos (40 de 76), pero habría rechazado al 27 % de los buenos.
- Con el simulador al 40 % (rechazar a quien tuviera un saldo medio inferior a 38.202 en los 180 días anteriores al préstamo), se evita el 68,4 % de los préstamos problemáticos y se rechaza el 36,5 % de los buenos, con una tasa de problemáticos resultante del 5,87 %. A partir de ahí, rechazar más casi no protege: 3 préstamos problemáticos más evitados, 65 buenos más perdidos.
- El simulador es una prueba retrospectiva sobre los mismos 682 préstamos históricos (banco checo, años 90): ilustra el equilibrio entre ambas cosas, no es un modelo de crédito para producción.
Cómo está hecho
- El indicador de problemático se crea una sola vez en Power Query a partir del estado del préstamo, así que todos los gráficos usan la misma definición.
- La tasa de problemáticos es una medida DAX (préstamos problemáticos entre todos los préstamos) que funciona con cualquier nivel de detalle, y cada gráfico la compara con la media de la cartera.
- Los préstamos se agrupan en tres grupos iguales por saldo medio de los 180 días previos, tres grupos por peso de la cuota en la misma ventana y cuartiles por importe del préstamo.
- Un deslizador fija el porcentaje de solicitantes con menor saldo que se rechaza, y las tres tarjetas de resultado (préstamos problemáticos evitados, préstamos buenos rechazados y tasa de problemáticos tras la selección) se recalculan a partir de él.
Qué demuestra
Análisis de riesgo de crédito frente a una referencia de cartera, una simulación interactiva de escenarios que muestra el equilibrio entre préstamos problemáticos evitados y buenos clientes rechazados, y la honestidad de presentar el resultado como prueba retrospectiva y no como modelo de producción.
PÁGINA 6
About the Data
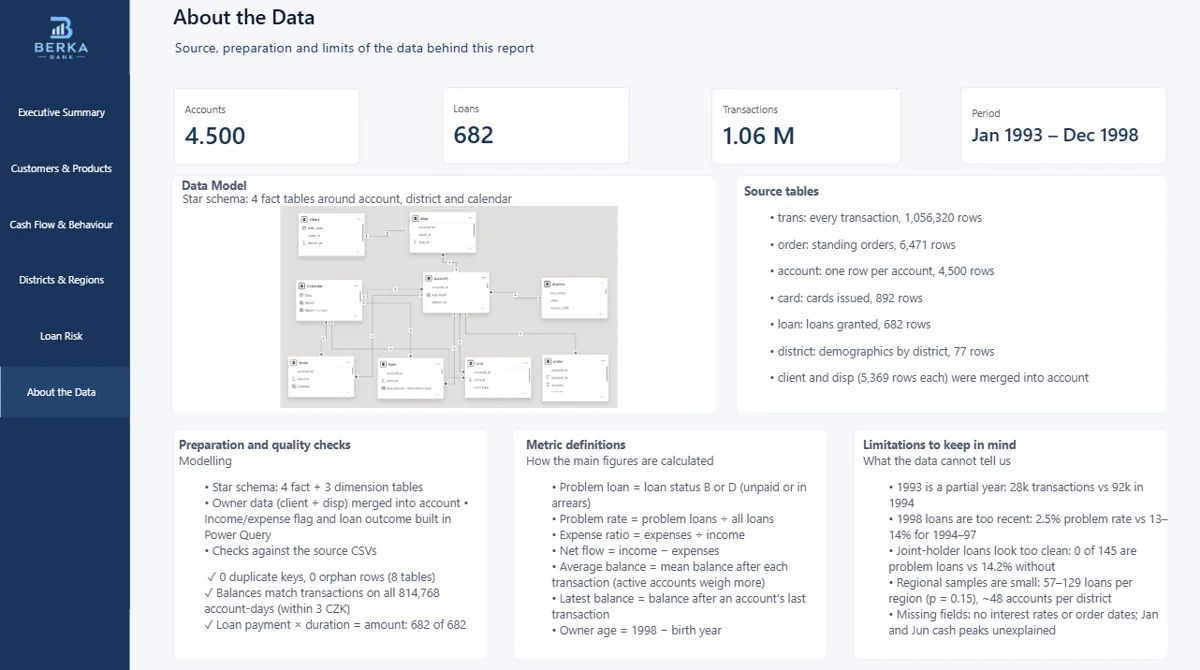
La última página documenta el propio informe: cómo está construido el modelo, cómo se contrastaron las cifras con los archivos de origen y qué no pueden sostener los datos. Es la página que permite confiar en las otras cinco.
Qué muestra
Cuatro tarjetas (cuentas, préstamos, transacciones y periodo) y cinco recuadros: el modelo de datos, las tablas de origen con su número de filas, la preparación y las comprobaciones de calidad, las definiciones de las métricas y las limitaciones que conviene tener presentes.
Qué dicen los datos
- Las ocho tablas de origen tienen 0 claves duplicadas y 0 filas huérfanas: cada transacción, préstamo, tarjeta, orden y disposición apunta a una cuenta que existe.
- Los saldos de las cuentas coinciden con el acumulado de las transacciones en los 814.768 días-cuenta, con una diferencia máxima de 3 CZK (la mayor es 2,8). La fuente redondea sin criterio uniforme al céntimo, así que la tolerancia se indica en lugar de ocultarse.
- La cuota del préstamo multiplicada por la duración es igual al importe del préstamo en 682 de 682 préstamos.
- Otras comprobaciones: un titular por cuenta, y ninguna cuenta, préstamo o tarjeta con fecha anterior a la apertura de su cuenta.
- Las limitaciones están por escrito: 1993 es un año parcial (28 K transacciones frente a 92 K en 1994), los préstamos de 1998 son demasiado recientes para juzgarlos, los préstamos con cotitular se comportan de forma distinta, las muestras regionales son pequeñas y los datos no incluyen tipos de interés ni fechas de las órdenes.
Cómo está hecho
- Un esquema en estrella con cuatro tablas de hechos (transacciones, préstamos, tarjetas, órdenes permanentes) y tres dimensiones (cuenta, distrito, Calendar). Calendar se conecta con transacciones, préstamos y tarjetas mediante relaciones activas; el vínculo de Calendar con la fecha de apertura de la cuenta es inactivo y solo se usa dentro de medidas concretas.
- Las tablas de clientes y disposiciones se fusionaron en la de cuentas en Power Query, donde también se construyeron el indicador de ingreso/gasto y el resultado del préstamo.
- Las comprobaciones se ejecutaron sobre los CSV originales y no sobre el modelo, así que confirman los datos de origen antes de que intervenga cualquier lógica de Power BI.
- Las definiciones de las métricas se escriben una sola vez, con palabras sencillas: préstamo problemático, tasa de problemáticos, ratio de gasto, flujo neto, saldo medio, último saldo y edad del titular.
- Las tarjetas de esta página usan medidas de etiqueta con FORMAT(…, "en-US"), de modo que «1.06 M» y el rango de fechas se leen igual sea cual sea el idioma de Power BI del lector.
Qué demuestra
Disciplina con la calidad del dato, documentación y honestidad sobre los límites: un informe que dice qué no se puede concluir resulta más fiable que uno que no lo dice.
HABILIDADES
Habilidades demostradas
El informe cubre todo el flujo de trabajo de un analista: modelar los datos, limpiarlos y comprobarlos, medirlos, contrastar lo que parece un patrón y decir lo que sigue siendo incierto.